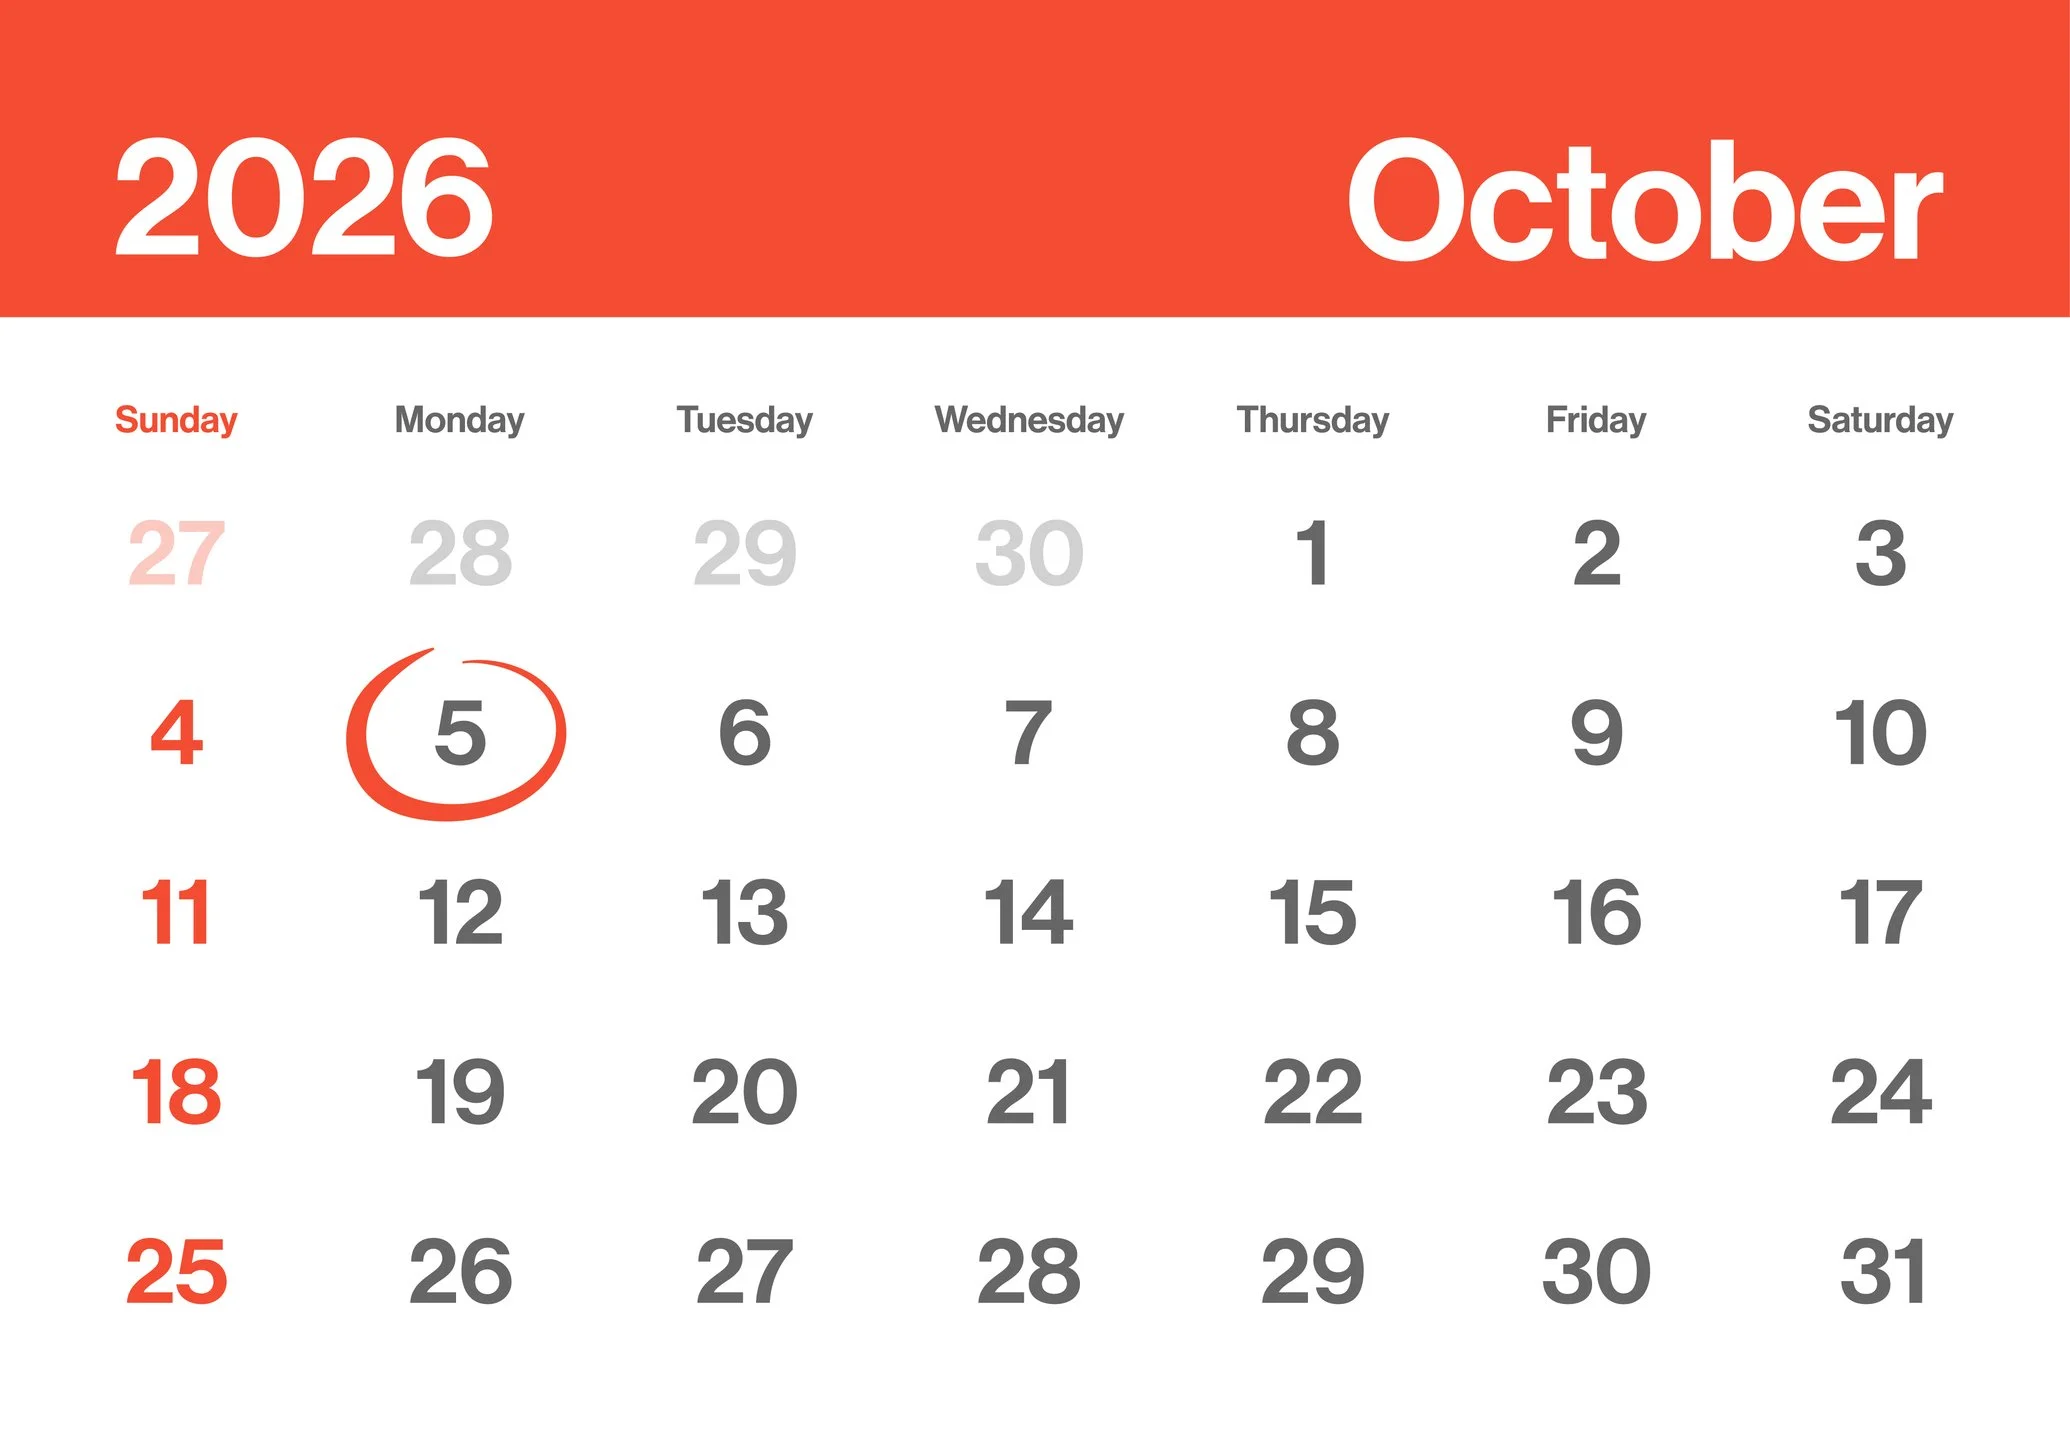
Dyddiad Cau Cofrestru Hunanasesiad 2026
Oes angen i chi gofrestru erbyn 5 Hydref?
Gall cychwyn busnes, ymgymryd â gwaith llawrydd neu dderbyn incwm y tu hwnt i'ch cyflog arferol greu cyfrifoldebau treth newydd.
Un dyddiad cau sy'n arbennig o hawdd ei anwybyddu yw 5 Hydref 2026 .
Dyma'r dyddiad y mae angen i chi fel arfer ddweud wrth Gyllid a Thollau EM fod yn rhaid i chi gwblhau ffurflen dreth Hunanasesiad ar gyfer blwyddyn dreth 2025/26 os nad ydych wedi cyflwyno un o'r blaen. Gall hefyd fod yn berthnasol os oeddech wedi cofrestru o'r blaen ond nad oedd angen i chi gyflwyno ffurflen dreth ar gyfer 2024/25.
Roedd blwyddyn dreth 2025/26 yn rhedeg o 6 Ebrill 2025 i 5 Ebrill 2026. Mae'r dyddiad cau 5 Hydref yn ymwneud â chofrestru neu ail-actifadu eich cofnod Hunanasesiad. Nid dyma'r dyddiad cau ar gyfer cyflwyno'r ffurflen dreth ei hun.
Gall deall y gwahaniaeth eich helpu i osgoi rhuthr munud olaf, biliau treth annisgwyl a chosbau posibl.
Dechreuwch Gyda'r Cyflog Gros
Y cyflog gros yw'r swm y cytunwyd arno gyda'r gweithiwr cyn eu Treth Incwm, Yswiriant Gwladol gweithwyr a didyniadau eraill.
Fel arfer, caiff Treth Incwm Cyflogeion ac Yswiriant Gwladol cyflogeion eu didynnu o gyflog gros y cyflogai. Nid ydynt yn gostau cyflog ychwanegol i'r busnes.
Mae Yswiriant Gwladol y Cyflogwr yn wahanol. Fe'i telir gan y busnes ar ben cyflog y gweithiwr.
Rhaid i chi hefyd sicrhau bod cyfradd fesul awr y gweithiwr yn cydymffurfio â'r Isafswm Cyflog Cenedlaethol neu'r Cyflog Byw Cenedlaethol.
O 1 Ebrill 2026 ymlaen, y Cyflog Byw Cenedlaethol i weithwyr 21 oed a hŷn yw £12.71 yr awr. Mae cyfraddau gwahanol yn berthnasol i weithwyr iau a phrentisiaid cymwys.
Efallai na fydd cyflog sy'n cydymffurfio â'r gofynion ar gyfer rhywun sy'n gweithio 37.5 awr yr wythnos yn cydymffurfio â'r gofynion ar gyfer rhywun sy'n gweithio 40 neu 45 awr. Gwiriwch y cyfwerth fesul awr bob amser yn hytrach na dibynnu ar y ffigur blynyddol yn unig.
Ychwanegu Yswiriant Gwladol Cyflogwr
Ar gyfer blwyddyn dreth 2026/27, cyfradd Yswiriant Gwladol safonol y cyflogwr yw 15% ar enillion uwchlaw'r Trothwy Eilaidd blynyddol o £5,000 .
Ar gyfer gweithiwr safonol sy'n ennill £30,000 y flwyddyn, y cyfrifiad sylfaenol yw:
Cyflog o £30,000 minws trothwy o £5,000 = £25,000
£25,000 wedi'i luosi â 15% = £3,750 Yswiriant Gwladol y cyflogwr
Mae hyn yn golygu y gallai'r gweithiwr gwerth £30,000 gostio £33,750 i'r busnes cyn ystyried cyfraniadau pensiwn a chostau cyflogaeth eraill.
Gall gwahanol reolau Yswiriant Gwladol fod yn berthnasol i rai gweithwyr, gan gynnwys gweithwyr cymwys o dan 21 oed, prentisiaid o dan 25 oed, cyn-filwyr a gweithwyr sy'n gweithio mewn lleoliadau Porthladd Rhydd neu Barth Buddsoddi cymwys.
Cynnwys Cyfraniadau Pensiwn Gweithle
Mae gan gyflogwyr ddyletswyddau cofrestru awtomatig cyn gynted ag y byddant yn cyflogi eu haelod cyntaf o staff.
Yn gyffredinol, bydd angen cofrestru gweithiwr yn awtomatig os:
Rhwng 22 oed ac oedran Pensiwn y Wladwriaeth.
Ennill o leiaf £10,000 y flwyddyn.
Fel arfer yn gweithio yn y DU.
Efallai y bydd gan weithwyr y tu allan i'r meini prawf hyn yr hawl o hyd i ymuno â phensiwn gweithle. Mae cyfrifoldebau'r cyflogwr yn dibynnu ar oedran ac enillion y gweithiwr.
Ar gyfer cynllun cyfraniadau diffiniedig cymwys sy'n defnyddio'r sail enillion cymwys safonol, y cyfraniad cyfanswm lleiaf fel arfer yw 8%. Rhaid i'r cyflogwr dalu o leiaf 3%.
Ar gyfer 2026/27, mae'r band enillion cymwys yn rhedeg o £6,240 i £50,270.
I weithiwr sy'n ennill £30,000, byddai cyfraniad gofynnol y cyflogwr ar y sail hon tua:
£30,000 minws £6,240 = £23,760
£23,760 wedi'i luosi â 3% = £712.80
Gall y swm union amrywio yn dibynnu ar y cynllun pensiwn, amlder talu a diffiniad cyflog pensiynadwy.
Enghreifftiau Darluniadol o Gostau Cyflogeion
Mae'r enghreifftiau canlynol yn defnyddio:
Y gyfradd Yswiriant Gwladol safonol ar gyfer cyflogwyr ar gyfer 2026/27.
Trothwy Yswiriant Gwladol blynyddol y cyflogwr o £5,000.
Isafswm cyfraniad pensiwn cyflogwr o 3% o enillion cymwys.
Gweithiwr sy'n bodloni'r meini prawf cofrestru awtomatig.
Dim Lwfans Cyflogaeth.
Dim bonysau, buddion, goramser nac aberthu cyflog.
Ffigurau blynyddol crwn.
Beth Mae'r Dyddiad Cau 5 Hydref yn ei Olygu?
Fel arfer, rhaid i chi ddweud wrth CThEM erbyn 5 Hydref 2026 os oes angen i chi gyflwyno ffurflen dreth ar gyfer 2025/26 a naill ai:
Nid ydych chi wedi anfon ffurflen dreth Hunanasesiad o'r blaen.
Rydych chi wedi cofrestru ar gyfer Hunanasesiad o'r blaen ond nid oedd angen i chi anfon ffurflen dreth ar gyfer 2024/25.
Rydych chi'n dweud wrth CThEM drwy gofrestru ar gyfer Hunanasesiad neu ail-actifadu cyfrif presennol.
Y prif derfynau amser ar gyfer blwyddyn dreth 2025/26 yw:
5 Hydref 2026: Cofrestrwch ar gyfer Hunanasesiad neu ail-actifadu eich cyfrif, lle bo angen.
31 Hydref 2026: Rhaid i CThEM dderbyn ffurflen dreth bapur erbyn y dyddiad hwn.
30 Rhagfyr 2026: Cyflwynwch ar-lein erbyn y dyddiad hwn os ydych chi eisiau i CThEM ystyried casglu bil treth cymwys drwy eich cod treth PAYE.
31 Ionawr 2027: Cyflwynwch eich ffurflen dreth ar-lein a thalwch y dreth rydych yn ei dyledus.
31 Gorffennaf 2027: Efallai y bydd ail daliad ar gyfrif yn ddyledus.
Nid yw cofrestru erbyn 5 Hydref yn golygu bod yn rhaid i chi aros tan fis Ionawr i gwblhau eich ffurflen dreth. Gallwch ei chyflwyno cyn gynted ag y bydd gennych yr holl wybodaeth angenrheidiol.
Pwy allai fod angen cofrestru ar gyfer Hunanasesiad?
Nid ar gyfer perchnogion busnesau llawn amser yn unig y mae Hunanasesiad. Efallai y bydd angen i chi gofrestru os cawsoch incwm yn ystod 2025/26 nad oedd wedi'i drethu'n llawn wrth y ffynhonnell.
Mae enghreifftiau cyffredin yn cynnwys:
Roeddech chi'n hunangyflogedig fel unig fasnachwr ac roedd gennych chi fwy na £1,000 o incwm masnachu gros.
Daethoch chi'n bartner mewn partneriaeth fusnes.
Fe gawsoch chi incwm o rentu eiddo neu dir.
Rydych chi wedi ennill tipiau neu gomisiwn heb eu trethu.
Fe wnaethoch chi dderbyn llog ar gynilion, difidendau neu incwm buddsoddi a greodd ofyniad adrodd.
Rydych chi wedi derbyn incwm tramor.
Rydych chi wedi gwerthu neu wedi gwaredu ased ac mae angen i chi dalu Treth Enillion Cyfalaf.
Mae angen i chi dalu'r Tâl Budd-dal Plant Incwm Uchel ac nid yw'n cael ei gasglu drwy PAYE.
Rydych chi'n weithiwr oddi ar y gyflogres sydd angen ad-dalu benthyciad myfyriwr neu ôl-raddedig.
Nid rhestr gynhwysfawr yw hon. Bydd a oes angen i chi gyflwyno ffurflen dreth yn dibynnu ar y math a'r swm o incwm dan sylw, yn ogystal â'ch sefyllfa dreth ehangach. Mae CThEM yn darparu teclyn gwirio ar-lein, ond gall cyngor proffesiynol fod yn werthfawr os nad yw'ch amgylchiadau'n syml.
Sut Mae'r Rheol Incwm Masnachu o £1,000 yn Gweithio?
Un o'r meysydd dryswch mwyaf cyffredin yw'r trothwy incwm masnachu o £1,000.
Os oeddech chi'n hunangyflogedig fel unig fasnachwr a bod eich incwm masnachu gros yn fwy na £1,000 , fel arfer bydd angen i chi gyflwyno ffurflen dreth.
Mae incwm gros yn golygu'r swm a dderbynnir cyn didynnu treuliau.
Er enghraifft, dychmygwch eich bod wedi derbyn £1,400 o waith llawrydd ond wedi gwario £600 ar offer, teithio a chostau eraill. Efallai mai dim ond £800 yw eich elw, ond mae eich incwm masnachu gros yn dal i fod yn £1,400. Felly, efallai y bydd angen i chi gofrestru ar gyfer Hunanasesiad.
Gall y trothwy o £1,000 effeithio ar bobl nad ydynt o reidrwydd yn ystyried eu hunain yn rhedeg busnes, gan gynnwys y rhai sydd:
Cwblhau prosiectau llawrydd achlysurol.
Gwerthu cynhyrchion wedi'u gwneud â llaw.
Ymgymryd â gwaith garddio, addurno neu atgyweirio preifat.
Darparu ymgynghoriaeth ochr yn ochr â rôl gyflogedig.
Ennill arian trwy lwyfannau ar-lein.
Rhedeg busnes tymhorol neu benwythnos bach.
Peidiwch â thybio bod elw bach yn golygu nad oes dim i'w adrodd. Mae'r trothwy yn seiliedig ar incwm masnachu gros, nid y swm sy'n weddill ar ôl treuliau.
Oes angen i chi gofrestru eto os oes gennych chi UTR eisoes?
Cyfeirnod Trethdalwr Unigryw, a elwir fel arfer yn UTR, yw'r cyfeirnod y mae CThEM yn ei ddefnyddio ar gyfer eich cofnod Hunanasesiad.
Nid yw cael UTR o reidrwydd yn golygu bod eich cyfrif Hunanasesiad yn weithredol ar hyn o bryd.
Os ydych chi wedi cyflwyno ffurflenni treth yn ystod y blynyddoedd diwethaf ac mae CThEM yn dal i ddisgwyl ffurflen ar gyfer 2025/26, ni ddylech chi orfod cofrestru eto fel arfer.
Fodd bynnag, efallai y bydd angen i chi ail-actifadu eich cyfrif os oeddech wedi cofrestru o'r blaen ond nad oedd angen i chi gyflwyno ffurflen dreth ar gyfer 2024/25.
Mae hefyd yn bwysig peidio ag anwybyddu hysbysiad gan CThEM yn gofyn i chi gwblhau ffurflen dreth. Hyd yn oed os ydych chi'n credu nad ydych chi'n bodloni'r meini prawf mwyach, dylid delio â'r hysbysiad yn hytrach na'i adael heb ei ateb.
Sut Ydych Chi'n Cofrestru ar gyfer Hunanasesiad?
Mae'r llwybr cofrestru yn dibynnu ar pam mae angen i chi gwblhau ffurflen dreth.
Er enghraifft, gall y broses amrywio yn dibynnu a ydych chi:
Cofrestru fel masnachwr unigol hunangyflogedig.
Ymuno â phartneriaeth fusnes.
Cofrestru oherwydd incwm rhent neu fuddsoddiad.
Ail-actifadu cyfrif Hunanasesiad presennol.
Fel arfer, bydd angen gwybodaeth arnoch fel eich rhif Yswiriant Gwladol, manylion cyswllt, y dyddiad y dechreuodd eich busnes neu incwm ychwanegol a manylion y gwaith neu'r incwm dan sylw.
Unwaith y bydd CThEM wedi prosesu'r cofrestriad, gall gyhoeddi UTR os nad oes gennych un eisoes neu ail-actifadu eich cofnod Hunanasesiad presennol.
Mae'n synhwyrol dechrau'r broses ymhell cyn 5 Hydref. Mae gadael cofrestru tan yr ychydig ddyddiau olaf yn rhoi llai o amser i chi ddatrys manylion coll neu broblemau annisgwyl.
Gall PJE hefyd weithredu fel eich asiant, delio â CThEM ar eich rhan a helpu i sicrhau bod eich cofrestru a'ch ffurflen dreth yn cael eu cwblhau'n gywir.
Pa Recordiau Ddylech Chi Ddechrau eu Casglu?
Dim ond y cam cyntaf yw cofrestru. Bydd angen cofnodion cywir arnoch hefyd i gyfrifo'ch incwm, eich treuliau a'ch rhwymedigaeth dreth.
Yn dibynnu ar eich amgylchiadau, gallai'r rhain gynnwys:
Anfonebau gwerthu a chofnodion o incwm a dderbyniwyd.
Derbynebau ac anfonebau cyflenwyr.
Datganiadau banc a cherdyn credyd busnes.
Cofnodion milltiroedd a theithio busnes.
Manylion yr offer a brynwyd ar gyfer y busnes.
Cofnodion incwm a gwariant eiddo.
Dogfennau P60, P45 neu P11D o gyflogaeth.
Datganiadau llog a difidend banc.
Cofnodion cyfraniadau pensiwn.
Rhoddion Cymorth Rhodd.
Manylion yr asedau a werthwyd yn ystod y flwyddyn.
Gwybodaeth am fenthyciadau myfyrwyr neu ôl-raddedigion.
Mae cadw cofnodion da yn helpu i sicrhau nad yw treuliau cyfreithlon a rhyddhadau treth yn cael eu hanwybyddu.
Fel arfer, mae angen i bobl hunangyflogedig a phartneriaid busnes gadw eu cofnodion busnes am o leiaf bum mlynedd ar ôl y dyddiad cau perthnasol ar gyfer ffeilio, sef 31 Ionawr. Gall CThEM ofyn am adolygu'r cofnodion hynny i wirio bod y swm cywir o dreth wedi'i dalu.
Gall Eich Bil Treth Cyntaf Gynnwys Taliadau ar Gyfrif
Gall bil Hunanasesiad cyntaf fod yn fwy na'r disgwyl oherwydd gall gynnwys taliad tuag at y flwyddyn dreth ganlynol.
Taliadau ymlaen llaw tuag at eich bil Treth Incwm ac Yswiriant Gwladol Dosbarth 4 nesaf yw taliadau ar gyfrif. Fel arfer cânt eu talu mewn dau randaliad, un ar 31 Ionawr ac un arall ar 31 Gorffennaf.
Byddant fel arfer yn berthnasol oni bai:
Roedd eich rhwymedigaeth Hunanasesiad perthnasol yn llai na £1,000.
Casglwyd mwy nag 80% o'r dreth yr oeddech yn ei ddyledus y tu allan i Hunanasesiad, fel drwy PAYE.
Fel arfer, mae pob taliad ar gyfrif yn hanner rhwymedigaeth berthnasol y flwyddyn flaenorol.
Enghraifft o Fil Hunanasesiad Cyntaf
Tybiwch fod eich rhwymedigaeth Hunanasesiad ar gyfer 2025/26 yn £3,000 ac nad ydych wedi gwneud unrhyw daliadau blaenorol ar gyfrif.
Gallai eich taliadau fod:
31 Ionawr 2027: £3,000 ar gyfer 2025/26, ynghyd â thaliad cyntaf o £1,500 ar gyfrif ar gyfer 2026/27.
31 Gorffennaf 2027: Ail daliad ar gyfrif o £1,500 ar gyfer 2026/27.
Gallai hyn olygu talu £4,500 ym mis Ionawr yn hytrach na'r £3,000 yr oeddech chi'n ei ddisgwyl yn wreiddiol.
Mae paratoi'r ffurflen dreth yn gynnar yn rhoi mwy o amser i chi ddeall y cyfrifiad a rhoi arian o'r neilltu.
Beth sy'n Digwydd Os Byddwch Chi'n Colli'r Dyddiad Cau, sef 5 Hydref?
Nid yw methu'r dyddiad cau cofrestru yn golygu bod y rhwymedigaeth dreth yn diflannu.
Os byddwch yn cofrestru ar ôl 5 Hydref 2026, gall CThEM roi dyddiad cau ar wahân i chi ar gyfer cyflwyno. Fel arfer, bydd hyn yn dri mis o ddyddiad ei lythyr neu e-bost.
Fodd bynnag, y dyddiad cau ar gyfer talu'r dreth yw 31 Ionawr 2027 o hyd. Nid yw cofrestru'n hwyr yn symud y dyddiad talu.
Os byddwch yn cofrestru’n hwyr ac nad ydych yn talu’r holl dreth sy’n ddyledus erbyn 31 Ionawr, gall cosb am fethu â hysbysu fod yn berthnasol. Gall cyflwyno’n hwyr, cosbau am dalu’n hwyr a llog hefyd ddod yn berthnasol yn dibynnu ar yr amgylchiadau.
Yr ymateb gorau i derfyn amser a fethwyd yw cymryd camau cyn gynted â phosibl.
Pam Cwblhau Eich Ffurflen Dreth yn Gynnar?
Nid oes unrhyw fudd mewn aros tan fis Ionawr os yw'r wybodaeth angenrheidiol eisoes ar gael.
Gall cwblhau'r ffurflen dreth yn gynnar eich helpu i:
Deall faint o dreth rydych chi'n ei ddyledus.
Cynlluniwch ar gyfer taliadau ar gyfrif.
Nodwch gofnodion coll tra bod trafodion yn dal yn ffres.
Cywiro gwallau cadw cyfrifon.
Gwiriwch fod treuliau caniataol wedi'u hawlio.
Osgowch gystadlu â miloedd o drethdalwyr eraill am gymorth ym mis Ionawr.
Darparu gwybodaeth incwm gyfredol ar gyfer cais am forgais neu gyllid.
Nid yw cyflwyno’n gynnar yn golygu talu’r dreth yn gynnar. Gall y dyddiad cau talu arferol fod yn berthnasol o hyd, ond rydych chi’n ennill mwy o amser i baratoi.
Cwestiynau Cyffredin
A yw cofrestru ar gyfer Hunanasesiad yr un peth â chyflwyno ffurflen dreth?
Na. Mae cofrestru yn dweud wrth CThEM fod angen i chi gwblhau ffurflen dreth. Yna rhaid i chi baratoi a chyflwyno'r ffurflen dreth ar wahân.
Oes angen ffurflen dreth arnaf os oes gen i swydd PAYE hefyd?
O bosib. Nid yw bod mewn cyflogaeth yn eich atal rhag bod angen Hunanasesiad os oes gennych incwm hunangyflogaeth, rhent, buddsoddi neu incwm arall heb ei drethu hefyd.
Oes angen i mi gofrestru os gwnaeth fy musnes golled?
Efallai y bydd angen i chi gofrestru o hyd os oedd eich incwm masnachu gros yn fwy na'r trothwy perthnasol. Gall adrodd colled hefyd fod yn bwysig oherwydd gellid ei ddefnyddio o bosibl ar gyfer rhyddhad treth, yn amodol ar y rheolau cymwys.
Beth ddylwn i ei wneud os nad ydw i'n siŵr a oes angen i mi gofrestru?
Gwiriwch eich sefyllfa incwm lawn yn hytrach nag ystyried pob ffynhonnell ar ei phen ei hun. Gall cyfrifydd adolygu eich amgylchiadau a chadarnhau a oes angen ffurflen dreth.
Sut Gall PJE Helpu
Gall Hunanasesiad ddod yn gymhleth yn gyflym, yn enwedig pan fydd yn cynnwys busnes newydd, incwm eiddo, buddsoddiadau, Treth Enillion Cyfalaf neu sawl ffynhonnell incwm wahanol.
Yn Cyfrifwyr a Chynghorwyr PJE , gallwn ni eich helpu chi:
Cadarnhewch a oes angen i chi gofrestru.
Cwblhewch neu ail-actifadu eich cofrestriad Hunanasesiad.
Paratoi cyfrifon a chyfrifo elw trethadwy.
Nodwch dreuliau perthnasol a rhyddhadau treth.
Cwblhewch a chyflwynwch eich ffurflen dreth.
Cyfrifwch y dreth sy'n ddyledus ac esboniwch daliadau ar gyfrif.
Delio â HMRC ar eich rhan.
Cynlluniwch ymlaen llaw ar gyfer rhwymedigaethau treth yn y dyfodol.
Mae ein gwasanaeth Hunanasesiad wedi'i gynllunio i arbed amser i chi, lleihau ansicrwydd a'ch helpu i gyflawni eich rhwymedigaethau'n gywir ac ar amser.
Os gwnaethoch chi ddechrau masnachu, dod yn bartner, derbyn incwm o eiddo neu ddatblygu ffynhonnell arall o incwm heb ei drethu yn ystod 2025/26, cysylltwch â thîm PJE i wirio a yw'r dyddiad cau cofrestru 5 Hydref 2026 yn berthnasol i chi.
Wedi'i bostio - 1 Medi 2026
Gwybodaeth gyffredinol yn unig sydd yn yr erthygl hon ac ni ddylid ei thrin fel cyngor treth personol. Mae rhwymedigaethau treth yn dibynnu ar amgylchiadau unigol.